

- 新着情報
- <NISA>令和9年度税制改正でNISAが変わる? ...
<NISA>令和9年度税制改正でNISAが変わる? 金融庁が利便性向上を要望
明石で開業支援を行っています。神戸規志税理士事務所です。
今回のテーマは、
『<NISA>令和9年度税制改正でNISAが変わる?
金融庁が利便性向上を要望』です。
2026年8月31日、
金融庁は令和9年度税制改正要望を公表しました。
NISAについては、
2024年の新制度開始後も制度の拡充が進められており、
今回の要望では「非課税保有限度額の当年中の復活」と
「つみたて投資枠の対象範囲拡大」が盛り込まれています。
いずれも現時点では要望段階であり、
今後の税制改正議論が注目されます。
□■━━━売却年に非課税保有限度額を復活へ━━━■□
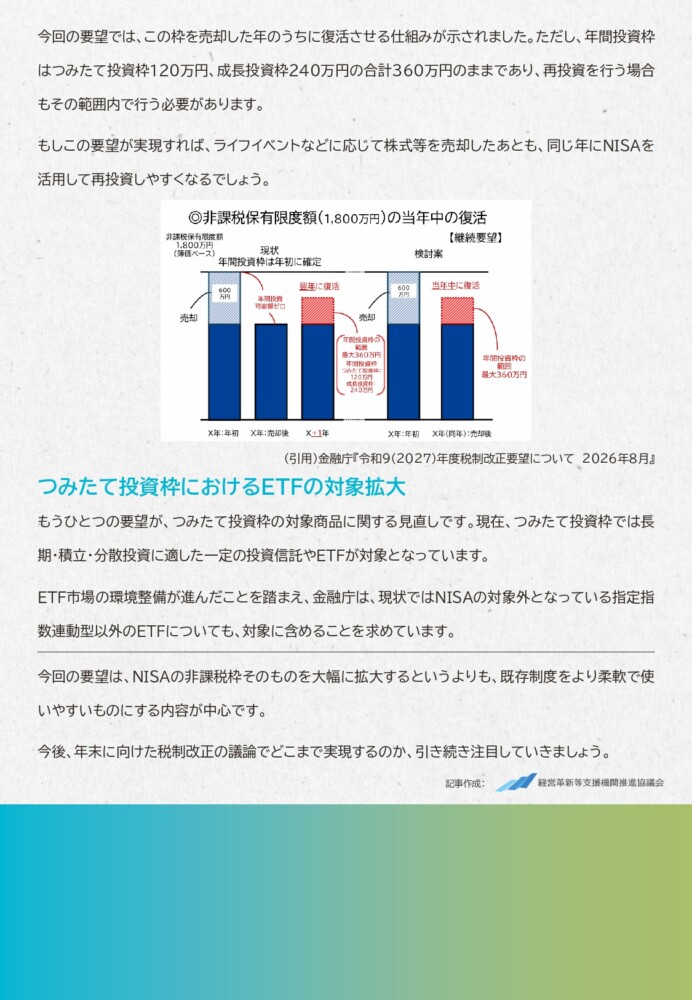
新NISAにおける非課税保有限度額は1,800万円です。
現在の制度では、NISA口座で保有する商品を売却すると、
その商品の取得価額分の非課税保有限度額の枠は
翌年以降に復活します。
今回の要望では、この枠を売却した年のうちに
復活させる仕組みが示されました。
ただし、年間投資枠はつみたて投資枠120万円、
成長投資枠240万円の合計360万円のままであり、
再投資を行う場合もその範囲内で行う必要があります。
もしこの要望が実現すれば、
ライフイベントなどに応じて株式等を売却したあとも、
同じ年にNISAを活用して再投資しやすくなるでしょう。
▼詳しくはこちら
金融庁
『令和9(2027)年度税制改正要望について 2026年8月』
https://www.fsa.go.jp/news/r8/sonota/fsa_trps_r9.pdf
□■━━━つみたて投資枠におけるETFの対象拡大━━━■□
もうひとつの要望が、
つみたて投資枠の対象商品に関する見直しです。
現在、つみたて投資枠では長期・積立・分散投資に適した
一定の投資信託やETFが対象となっています。
ETF市場の環境整備が進んだことを踏まえ、
金融庁は、現状ではNISAの対象外となっている
指定指数連動型以外のETFについても、
対象に含めることを求めています。
□■━━━まとめ━━━■□
今回の要望は、
NISAの非課税枠そのものを大幅に拡大するというよりも、
既存制度をより柔軟で使いやすいものにする内容が中心です。
今後、年末に向けた税制改正の議論でどこまで実現するのか、
引き続き注目していきましょう。


